Dans une nouvelle ère de taux d’intérêt élevés

Ce qu’il faut retenir
- Finances publiques, inflation, risques politiques, IA… tout concourt à la montée des taux longs
- Les rendements obligataires sont désormais au plus haut depuis environ deux décennies
- Leur niveau, aux Etats-Unis comme en Europe, n’est pas déconnectée des fondamentaux.
- Cette nouvelle ère de taux accentue la pression sur les pays les plus endettés
Une économie mondiale résiliente face aux chocs géopolitiques
L’économie mondiale montre une étonnante capacité de résistance face aux chocs exogènes. L’an dernier, le monde a été chahuté par les zigzags de la politique tarifaire américaine, cette année par les soubresauts du conflit au Moyen-Orient. Dans les deux cas, il faut composer avec un « facteur Trump » difficilement prévisible.
Une fois passé le choc d’incertitude initial, les agents économiques s’adaptent pour en minimiser le coût. Le commerce mondial n’est pas aussi fluide qu’il y a deux ans, la circulation maritime des tankers dans le Golfe reste restreinte, mais les perturbations sur les conditions d’activité sont en partie amortie. Les indicateurs de climat des affaires avaient baissé au printemps dernier, ils se sont bien repris durant l’été. A la mi-2026, la croissance du PIB mondial se situait au voisinage de 3.1%. C’est un peu moins que la vitesse enregistrée à l’été 2025, proche de 3.5%. L’écart n’a rien de dramatique. L’économie mondiale poursuit sa phase d’expansion amorcée en 2021 à la sortie de la crise du Covid.
L’intelligence artificielle : nouveau moteur de croissance et source de nouveaux risques
Compensant le choc négatif venant du Golfe, il y a le choc positif venant de l’investissement en intelligence artificielle (IA). L’adoption des outils IA est très rapide. Une enquête du Census Bureau auprès d’un large panel d’entreprises américaines note que 22% d’entre elles les utilisent déjà. Il y a peu, c’était un comportement de niche. Il y a quatre ans, ChatGPT n’avait même pas été lancé. Aux Etats-Unis, les dépenses en équipements de traitement de l’information et logiciels, qui pèsent à ce jour 7% du PIB réel, ont presque autant contribué à la croissance sur l’année passée que les 93% restants. En trois ans, les dépenses de construction consacrées aux data centers y ont plus que quadruplé. Quand les tendances sont si fortes, elles ne sont pas extrapolables. Un freinage un peu fort priverait l’économie mondiale d’un de ces moteurs. C’est un risque économique à surveiller. L’IA en soulève bien d’autres dans le domaine financier (correction boursière) ou de la sécurité informatique, sans compter les mises en garde récentes concernant la survie de l’humanité.
Le boom de l’IA a aussi des répercussions monétaires. Déterminer si l’IA est inflationniste ou désinflationniste est un grand débat pour les banquiers centraux. La réponse n’est pas forcément binaire. A moyen-long terme, l’IA est censée élever la productivité et, toutes choses égales par ailleurs, réduire les tensions sur l’appareil productif et les prix. Pour le moment, l’IA aboutit surtout à stimuler la demande de certains produits, parfois jusqu’à provoquer des pénuries (mémoire, microprocesseurs). Cela entraîne des hausses de prix. En termes d’activité, le pétrole et l’IA agissent dans des directions opposés. En termes d’inflation, ce sont deux forces qui s’additionnent.
Inflation, banques centrales et entrée dans une nouvelle ère de taux élevés
Les risques d’inflation pointent vers le haut. Avant la guerre US-Iran, l’inflation mondiale évoluait sur une tendance d’environ 2.5% par an, elle approche désormais de 3.5%. Ce n’est qu’une petite fraction du choc de 2021-2022 quand l’inflation se mesurait à deux chiffres dans les pays avancés. Toutefois, les banques centrales ont en mémoire que leur réponse avait alors été jugée tardive et ne peuvent laisser planer le doute sur leur engagement à revenir vers une cible à 2%.
Paradoxalement, parmi les grandes banques centrales, la BCE a eu la réaction la plus rapide alors que le problème de l’inflation est moins aigu en zone euro qu’ailleurs, notamment aux Etats-Unis. En Europe, les salaires sont tenus, les entreprises ont peu de pricing power, les politiques budgétaires sont peu expansionnistes, sauf en Allemagne. Les effets de second tour du choc pétrolier sont inexistants. Après deux hausses de taux directeurs, la politique monétaire de la BCE paraît encore neutre pour l’économie. En cas de resserrement additionnel, elle pourrait peser sur les conditions d’activité et de crédit.
Aux Etats-Unis, les tensions inflationnistes sont plus persistantes et plus diffuses. Au début 2026, la Fed penchait du côté des baisses de taux et son nouveau président, choisi par Donald Trump, était supposé agir en ce sens. Durant l’été, le comité monétaire a basculé de l’autre côté. En septembre, il était unanime pour relever les taux directeurs. Le signal est bienvenu à un double titre. Primo, cela permet de récuser les doutes sur la crédibilité anti-inflationniste de la banque centrale. Une autre hausse est quasi certaine avant la fin de l’année. Secundo, cela montre que la Fed n’est pas inféodée à la Maison Blanche. Tant que ce doute existait, cela contribuait à augmenter la prime de risque sur les taux d’intérêt.
Les rendements obligataires sont à des niveaux inégalés depuis une vingtaine d’années (graphe). Une raison majeure est la dégradation des finances publiques. L’endettement des Etats a repris une tendance haussière depuis 2023. Après chaque crise, financière en 2008, covidienne en 2020, le stock de dette bondit mais les ajustements ultérieurs se révèlent graduels, modestes et de courte durée. La dette arrivant à échéance doit être refinancée à des taux plus élevés. Par ailleurs, les déficits budgétaires sont alimentés par le vieillissement de la population (dépenses de santé et de retraites). Pour corser le problème, les acteurs de l’IA ont de gros besoins de financement sur les marchés et sont maintenant en concurrence avec les Etats pour attirer les investisseurs. En somme, la période de taux ultra-bas est bel et bien refermée. C’est une nouvelle ère de taux élevés qui débute.
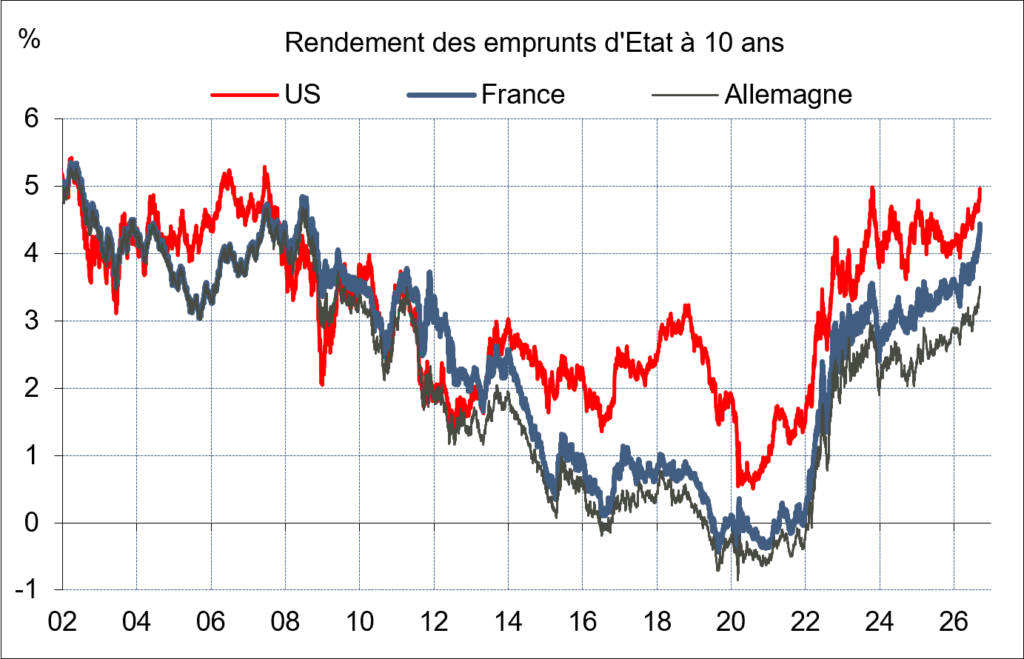
Source : ODDO BHF
La performance passée n’est pas un indicateur fiable des rendements futurs et est sujette à des fluctuations dans le temps. La performance des investissements en devises étrangères peut augmenter ou diminuer en raison des fluctuations des taux de change. Les pays émergents peuvent être confrontés à davantage de défis politiques, économiques ou structurels que les pays développés, ce qui peut entraîner un risque plus élevé.
Avertissement
Ce document a été préparé par ODDO BHF dans un but purement informatif. Il ne saurait créer de quelconques obligations à charge de ODDO BHF. Les opinions émises dans ce document correspondent aux anticipations de marché de ODDO BHF au moment de la publication de document. Elles sont susceptibles d’évoluer en fonction des conditions de marché et ne sauraient en aucun cas engager la responsabilité contractuelle de ODDO BHF. Toute référence à des valeurs individuelles a été incluse à des fins d’illustration uniquement. Avant d’investir dans une quelconque classe d’actifs, il est fortement recommandé à l’investisseur potentiel de s’enquérir de manière détaillée des risques auxquels ces classes d’actifs sont exposées notamment le risque de perte en capital.
ODDO BHF
12, boulevard de la Madeleine – 75440 Paris Cedex 09 France – Tél. : 33(0)1 44 51 85 00 – Fax : 33(0)1 44 51 85 10 – www.oddo-bhf.com
ODDO BHF SCA, société en commandite par actions au capital de 73 193 472€ – RCS 652 027 384 Paris – agréée en qualité d’établissement de crédit par l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) et immatriculée à l’ORIAS en qualité de courtier d’assurance sous le numéro 08046444. – www.oddo-bhf.com
Author