In einer neuen Ära dauerhaft höherer Zinsen

Kernaussagen
- Staatsfinanzen, Inflation, politische Risiken und die Dynamik rund um Künstliche Intelligenz tragen gemeinsam zum Anstieg der langfristigen Zinsen bei.
- Die Renditen von Staatsanleihen befinden sich inzwischen auf dem höchsten Niveau seit rund zwei Jahrzehnten.
- Sowohl in den USA als auch in Europa stehen die aktuellen Renditen im Einklang mit den wirtschaftlichen Fundamentaldaten.
- Das neue Zinsumfeld erhöht den Druck auf Staaten mit hoher Verschuldung.
Eine widerstandsfähige Weltwirtschaft trotz geopolitischer Schocks
Die Weltwirtschaft zeigt weiterhin eine bemerkenswerte Widerstandsfähigkeit gegenüber externen Schocks. Im vergangenen Jahr wurde sie durch die wechselhafte US-Zollpolitik belastet, in diesem Jahr durch die Eskalationen des Konflikts im Nahen Osten. In beiden Fällen spielt ein schwer vorhersehbarer „Trump-Faktor“ eine wesentliche Rolle.
Nachdem die anfängliche Verunsicherung abgeklungen ist, gelingt es den Wirtschaftsakteuren in der Regel, die negativen Auswirkungen zu begrenzen. Der Welthandel ist zwar weniger reibungslos als noch vor zwei Jahren, und die Schifffahrt von Tankern im Persischen Golf bleibt eingeschränkt. Dennoch konnten die Beeinträchtigungen der wirtschaftlichen Aktivität teilweise abgefedert werden. Die Stimmungsindikatoren der Unternehmen, die im Frühjahr nachgegeben hatten, erholten sich im Verlauf des Sommers deutlich. Mitte 2026 lag das Wachstum der Weltwirtschaft bei rund 3,1 %. Damit fiel es zwar etwas niedriger aus als im Sommer 2025 mit etwa 3,5 %, der Unterschied bleibt jedoch moderat. Die globale Wirtschaft befindet sich weiterhin in der Expansionsphase, die nach der Covid-19-Krise im Jahr 2021 begonnen hatte.
Künstliche Intelligenz: Wachstumsmotor und neue Risikodimension
Dem negativen Impuls aus dem Nahen Osten steht ein positiver Impuls durch Investitionen in Künstliche Intelligenz (KI) gegenüber. Die Verbreitung von KI-Anwendungen erfolgt mit hoher Geschwindigkeit. Eine Umfrage des Census Bureau unter einer breiten Stichprobe US-amerikanischer Unternehmen zeigt, dass bereits 22 % der Unternehmen entsprechende Technologien nutzen. Vor wenigen Jahren war dies noch ein Nischenthema. Vor vier Jahren existierte ChatGPT noch nicht einmal.
In den USA haben Ausgaben für Informationstechnologie und Software, die derzeit rund 7 % des realen Bruttoinlandsprodukts ausmachen, in den vergangenen zwölf Monaten nahezu ebenso stark zum Wirtschaftswachstum beigetragen wie die übrigen 93 % der Wirtschaftsleistung. Gleichzeitig haben sich die Bauinvestitionen für Rechenzentren innerhalb von drei Jahren mehr als vervierfacht.
Derart starke Trends lassen sich jedoch nicht unbegrenzt fortschreiben. Eine deutliche Abschwächung der Investitionsdynamik könnte der Weltwirtschaft einen wichtigen Wachstumsmotor entziehen. Dies stellt ein wirtschaftliches Risiko dar, das aufmerksam beobachtet werden sollte. Darüber hinaus wirft die KI-Entwicklung weitere Risiken auf, etwa im Bereich der Finanzmärkte durch mögliche Börsenkorrekturen oder im Bereich der Cybersicherheit. Hinzu kommen die jüngsten Debatten über potenzielle langfristige Risiken für die Menschheit.
Der KI-Boom hat zudem geldpolitische Auswirkungen. Ob KI inflationär oder disinflationär wirkt, gehört derzeit zu den zentralen Fragestellungen der Notenbanken. Die Antwort dürfte differenziert ausfallen. Mittel- bis langfristig sollte KI durch Produktivitätssteigerungen das Produktionspotenzial erhöhen und dadurch Inflationsdruck reduzieren. Gegenwärtig führt die Technologie jedoch vor allem zu einer steigenden Nachfrage nach bestimmten Gütern, die teilweise sogar zu Angebotsengpässen bei Speichertechnologien und Halbleitern führt. Dies treibt die Preise nach oben. Während Ölpreisschocks und KI für die wirtschaftliche Aktivität gegenläufige Effekte haben, verstärken sie sich hinsichtlich ihres Einflusses auf die Inflation.
Inflation, Zentralbanken und der Beginn einer neuen Hochzinsphase
Die Inflationsrisiken sind derzeit eher aufwärtsgerichtet. Vor dem US-Iran-Konflikt lag die globale Inflationsrate bei rund 2,5 %, inzwischen nähert sie sich wieder 3,5 %. Zwar bleibt dies deutlich unter den zweistelligen Inflationsraten der Jahre 2021 und 2022 in den Industrieländern. Dennoch erinnern sich die Zentralbanken daran, dass ihre damalige Reaktion häufig als zu spät wahrgenommen wurde. Entsprechend möchten sie keine Zweifel an ihrem Bekenntnis zum Inflationsziel von 2 % aufkommen lassen.
Bemerkenswerterweise reagierte die Europäische Zentralbank unter den großen Notenbanken bislang am schnellsten, obwohl der Inflationsdruck im Euroraum geringer ist als in anderen Regionen, insbesondere in den USA. In Europa bleibt das Lohnwachstum vergleichsweise moderat, die Preissetzungsmacht vieler Unternehmen ist begrenzt, und die Fiskalpolitik wirkt, mit Ausnahme Deutschlands, kaum expansiv. Zweitrundeneffekte des Ölpreisanstiegs sind bislang nicht erkennbar. Nach zwei Zinserhöhungen erscheint die Geldpolitik der EZB weiterhin weitgehend neutral. Weitere Straffungsschritte könnten jedoch die wirtschaftliche Aktivität und die Kreditvergabe belasten.
In den Vereinigten Staaten sind die Inflationsspannungen dagegen hartnäckiger und breiter angelegt. Zu Beginn des Jahres 2026 wurde noch über Zinssenkungen spekuliert, zumal der von Donald Trump ernannte neue Fed-Vorsitzende als Befürworter einer lockereren Geldpolitik galt. Im Verlauf des Sommers änderte sich jedoch die Haltung des Offenmarktausschusses grundlegend. Im September sprach sich das Gremium einstimmig für eine Anhebung der Leitzinsen aus.
Dieses Signal ist in zweierlei Hinsicht bedeutsam. Erstens stärkt es die Glaubwürdigkeit der Federal Reserve im Kampf gegen die Inflation. Eine weitere Zinserhöhung vor Jahresende erscheint wahrscheinlich. Zweitens unterstreicht es die Unabhängigkeit der Notenbank gegenüber politischen Einflussversuchen. Solange daran Zweifel bestanden, erhöhte dies die Risikoprämie an den Anleihemärkten.
Die Renditen langfristiger Staatsanleihen haben inzwischen Niveaus erreicht, die zuletzt vor rund zwanzig Jahren beobachtet wurden. Ein wesentlicher Treiber dieser Entwicklung ist die Verschlechterung der öffentlichen Finanzen. Seit 2023 befindet sich die Staatsverschuldung erneut auf einem Aufwärtstrend. Nach jeder größeren Krise, sei es die Finanzkrise von 2008 oder die Pandemie im Jahr 2020, steigt der Schuldenstand sprunghaft an. Die anschließenden Konsolidierungsphasen fallen dagegen meist graduell, begrenzt und nur von kurzer Dauer aus.
Hinzu kommt, dass auslaufende Anleihen zu deutlich höheren Zinssätzen refinanziert werden müssen. Gleichzeitig erhöhen der demografische Wandel sowie steigende Ausgaben für Gesundheit und Altersvorsorge die strukturellen Haushaltsdefizite. Die Unternehmen der KI-Wirtschaft weisen zudem einen erheblichen Finanzierungsbedarf auf und konkurrieren zunehmend mit Staaten um das Kapital der Investoren.
Die Phase ultraniedriger Zinsen gehört damit der Vergangenheit an. Die globalen Kapitalmärkte treten in eine neue Ära dauerhaft höherer Zinsen ein. Diese Entwicklung stellt insbesondere hochverschuldete Staaten vor erhebliche Herausforderungen.
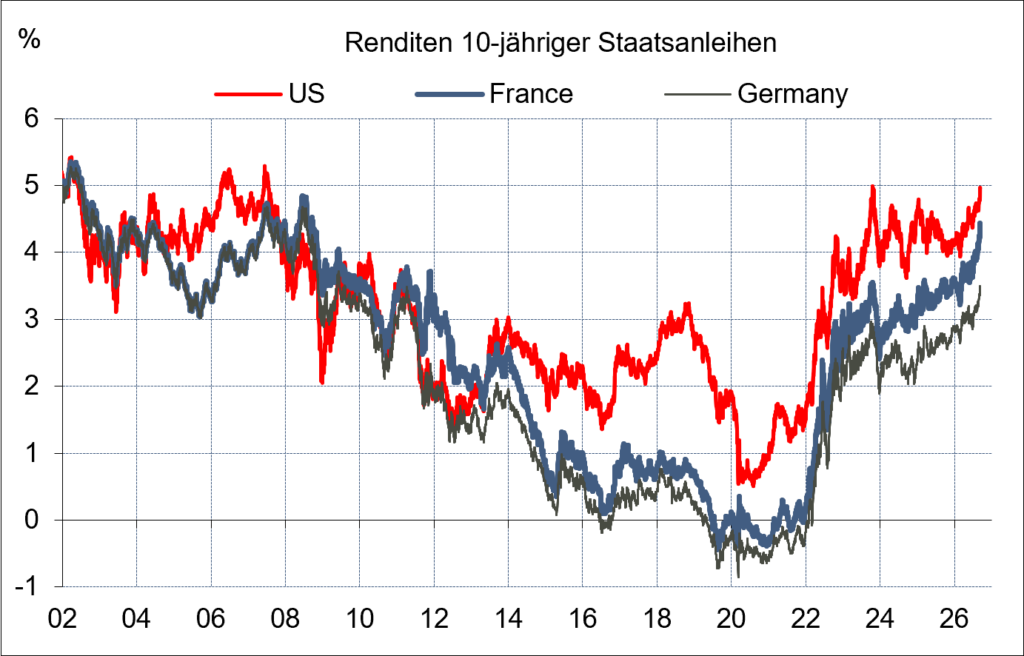
Quelle: ODDO BHF
Vergangene Wertentwicklungen, Simulationen oder Prognosen sind kein zuverlässiger Indikator für die Zukunft. Die Performance kann bei Anlagen mit Fremdwährungsbezug infolge von Währungskursschwankungen steigen oder fallen. Schwellenländer können mehr politischen, wirtschaftlichen oder strukturellen Herausforderungen ausgesetzt sein als entwickelte Länder, woraus ein höheres Risiko entstehen kann
Wichtige Hinweise
Dieses Dokument wurde von der ODDO BHF SE nur zu Informationszwecken erstellt. Darin enthaltene Äußerungen basieren auf den Markteinschätzungen und Meinungen der Autoren zum Zeitpunkt der Veröffentlichung. Diese können sich abhängig von den jeweiligen Marktbedingungen ändern. Weder dieses Dokument noch eine in Verbindung damit gemachte Aussage stellt ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder zur Veräußerung von Finanzinstrumenten dar. Etwaig dargestellte Einzelwerte dienen nur der Illustration. Einzelne Aussagen sind weder dazu geeignet noch dazu bestimmt, eine individuelle anleger- und anlagegerechte Beratung durch hierfür qualifizierte Personen zu ersetzen. Bevor in eine Anlageklasse investiert wird, wird dringend empfohlen, sich eingehend über die Risiken zu erkundigen, denen diese Anlageklassen ausgesetzt sind, insbesondere über das Risiko von Kapitalverlusten.
ODDO BHF SE – Gallusanlage 8 · 60323 Frankfurt am Main · Postanschrift: 60302 Frankfurt am Main · www.oddo-bhf.com Vorstand: Philippe Oddo (Vorstandsvorsitzender) · Grégoire Charbit · Joachim Häger · Christophe Tadié · Benoit Claveranne . Alexander Ilgen. Vorsitzender des Aufsichtsrats: Werner Taiber · Sitz: Frankfurt am Main. Registergericht und Handelsregister Nummer: Amtsgericht Frankfurt am Main HRB 73636 USt-IdNr. DE 814 165 346 · BIC/SWIFT BHFBDEFF500 – www.oddo-bhf.com
Author