Risque français : les liaisons dangereuses de la politique et du budget

Ce qu’il faut retenir
- Les déficits budgétaires français sont de nature structurels, non cycliques
- Le choc de taux d’intérêt accentue la pression pour sortir de l’immobilisme
- A ce titre, passer un budget avant la fin d’année est une première étape essentielle
- La fragmentation politique fait obstacle à tout plan d’ajustement budgétaire durable
- La campagne électorale est par nature peu propice à l’annonce de réformes impopulaires
- A moyen terme, restaurer la crédibilité suppose de réduire la taille de l’Etat-providence
À sept mois de l’élection présidentielle en France, la perception du risque a changé de nature. L’incertitude n’est plus seulement institutionnelle ou politique. Elle concerne aussi les conditions de financement de l’État, la confiance des entreprises et les perspectives économiques. Compte tenu du poids de l’économie française, cela peut avoir des effets de bord sur les pays voisins et la zone euro dans son ensemble.
La France arrive au bout d’un cycle politique (dix ans de présidence d’Emmanuel Macron) et d’un cycle financier (plusieurs décennies de laxisme budgétaire). La dissolution de l’Assemblée nationale en juin 2024 a accentué la fragmentation de l’Assemblée. Il y a trois blocs inconciliables, de taille sensiblement équivalente. L’un à gauche dominé par La France Insoumise de Jean-Luc Mélenchon. L’autre à droite représenté par le Rassemblement National de Marine Le Pen. Au centre, divers partis qui soutiennent le gouvernement mais ne représentent que 29% des sièges. Dans ces conditions, sans majorité stable, définir puis mettre en œuvre un plan d’assainissement des finances publiques est une tâche presque impossible.
Les sondages donnent actuellement une avance importante à Marine Le Pen, avec 30 à 35 % des intentions de vote au premier tour. La principale incertitude porte sur son adversaire au second tour, Édouard Philippe au centre et Jean-Luc Mélenchon à gauche étant les mieux placés à ce stade. Ces enquêtes doivent toutefois être lues avec prudence. À une telle distance du scrutin, les candidatures ne sont pas encore toutes arrêtées et des événements imprévus peuvent bouleverser la campagne. Sur les huit dernières élections présidentielles, le classement observé si loin du vote ne s’est révélé exact que dans la moitié des cas.
L’incertitude politique ne s’arrête pas à l’élection d’un nouveau président le 2 mai prochain. Le vainqueur devra convoquer de nouvelles élections législatives dans le but d’obtenir une majorité parlementaire et ainsi la capacité de gouverner. C’est ce qu’on a presque toujours observé par le passé mais rien ne le garantit à 100%.
Des déficits publics larges, persistants et avant tout structurels
Au début de l’ère Macron, la France avait ramené son déficit budgétaire sous 3% du PIB en 2018 et 2019. La crise sanitaire de 2020 puis les chocs énergétiques ont profondément détérioré les finances publiques. Ces crises ont touché aussi les autres économies européennes. Cela ne peut servir d’excuse à la persistance déficit supérieurs à 5% du PIB.
Ces dernières années, la croissance française a été proche de son potentiel, si bien que la composante cyclique du déficit est minime, de l’ordre de 0.3% du PIB sur un déficit total de 5.4 %. Le déficit est avant tout structurel. Il reflète notamment un niveau très élevé des dépenses publiques, à 57% du PIB, dont la majeure partie correspond aux dépenses sociales. Un ajustement reposant seulement sur la réorganisation de l’Etat, la lutte contre la fraude ou la suppression de doublons administratifs ne serait pas à la hauteur du problème. Les pensions, la santé et l’emploi public ne pourront rester à l’écart du débat.
La France est actuellement sous le coup d’une procédure européenne pour déficit excessif. Le Conseil lui a demandé de ramener son déficit sous 3% du PIB en 2029 au plus tard, tout en respectant une trajectoire stricte de dépenses publiques. Cette procédure a été mise en suspens en juin 2026, mais elle n’est pas close. Au regard des dérapages déjà observés et des incertitudes entourant le budget de 2027, un retour sous 3% à l’échéance prévue paraît improbable même s’il y a des mesures de freinage des dépenses.
Le choc de taux d’intérêt accentue la dynamique de la dette
La remontée des rendements obligataires est un choc global qui s’est accentué cet été. La France y est très exposée du fait de son haut niveau de dette publique qui avoisine 120% du PIB. Le choc ne se transmet pas d’un coup puisque la dette a une maturité moyenne de plus de huit ans. Mais au fil du temps, la charge d’intérêt s’alourdit. En 2020, à son point bas, elle représentait 30 milliards d’euros. Cette année 79 milliards. L’an prochain, sans doute plus de 90 milliards. À politique inchangée, le service de la dette pourrait dépasser 5% du PIB en 2035, le double d’aujourd’hui. La hausse des taux réduit ainsi progressivement les ressources disponibles pour financer les autres priorités publiques.
Un Etat se refinance au taux que les marchés lui imposent. S’il n’est pas jugé crédible, la prime de risque s’envole. On la mesure de manière usuelle par le spread OAT-Bund, soit l’écart des taux français et allemand, qui a atteint récemment son plus haut niveau depuis 2011 (graphe). Pour rétablir la crédibilité budgétaire, il est indispensable d’améliorer le solde budgétaire primaire (c’est-à-dire hors charges d’intérêt). En France, il est déficitaire de 2.8% du PIB. Pour stabiliser la dette en 2030, il faudrait qu’il se transforme en excédent d’un point de PIB. L’ajustement est donc de 4 points de PIB, soit environ 130 milliards d’euros. C’est tout à fait réalisable en quelques années, la France l’a d’ailleurs fait dans le passé. L’obstacle tient à la fragilité de la situation politique et sociale.
Un budget 2027 à la crédibilité fragile
Du fait des contraintes politiques, le projet de budget pour 2027 n’est pas très ambitieux : il vise un déficit de 5% du PIB. Le Haut Conseil des finances publiques estime que cela représente un effort structurel de 0.8 point de PIB, les deux tiers venant de recettes supplémentaires et le reste de restrictions sur les dépenses.
Plusieurs hypothèses sous-jacentes sont fragiles. La croissance est prévue à 1 % en 2027 après 0.5% en 2026, ce qui suppose un redémarrage rapide de l’activité. Le taux à dix ans est attendu à 4.3 % fin 2027, bien au-dessous du niveau actuel proche de 5%. Enfin, l’ajustement comporte des mesures politiquement sensibles, notamment un gel partiel des pensions. Il suppose aussi de prolonger une surcharge d’impôt sur les sociétés, ce qui pèse sur leur compétitivité.
En l’absence de majorité, le gouvernement a différentes voies pour faire passer un budget avant la fin de l’année mais aucune n’est sans risque. En 2024 et en 2025, le gouvernement est tombé sur des motions de confiance soutenues par les tous les partis d’opposition. Cette menace subsiste. Dans le cas extrême, il est possible d’appliquer le budget par ordonnances, mais cela suppose de contourner le Parlement.
Le verdict des marchés
La hausse de la prime de risque française traduit une double incertitude, touchant pour partie à la politique (qui sera élu ? pour faire quoi ?), pour l’autre à la détérioration des finances publiques. Plus grave, la vitesse de cet ajustement dénote un changement brutal de perception. De leur côté, les agences de notation vont sans doute continuer d’abaisser la note souveraine.
Quelles conséquences ailleurs ? La France est aujourd’hui le maillon faible de la zone euro et, vu son poids, il y a des signes de contagion sur d’autres pays, par exemple l’Italie, autre pays très endetté mais dont les déficits sont moindres qu’en France. A ce stade, la fragmentation financière entre pays est loin d’atteindre les niveaux de 2011 ou 2020. Il n’y a pas lieu de mobiliser l’outil anti-fragmentation (TPI) de la BCE. En tout état de cause, si d’autres pays pourraient y être éligibles, ce n’est pas le cas de la France. Personne n’oserait affirmer en effet que la prime de risque française est déconnectée des fondamentaux.
En somme, c’est en France que se trouve la solution, et non dans l’espoir d’une aide extérieure. A ce titre, les investisseurs seront attentifs dans les prochaines semaines à la capacité de passer un budget. Même imparfait, le projet actuel du gouvernement va plutôt dans la bonne direction. A plus long terme, restaurer la crédibilité budgétaire de la France réclame de réformer l’Etat-providence, devenu trop coûteux, en particulier le poids des retraites. C’est sur ce point que sera jugé le successeur d’Emmanuel Macron.
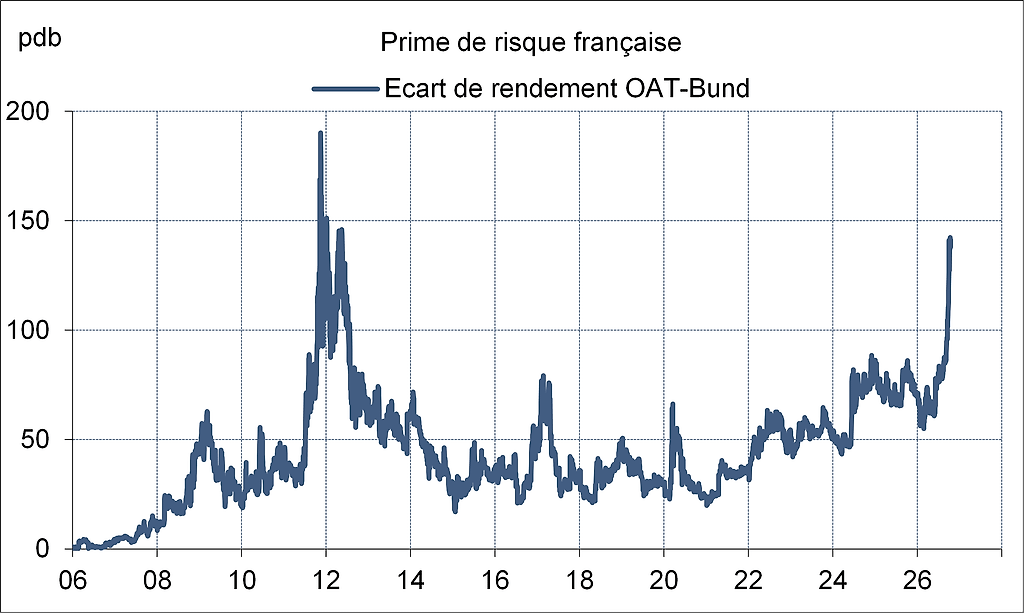
Source : ODDO BHF
Avertissement
Ce document a été préparé par ODDO BHF dans un but purement informatif. Il ne saurait créer de quelconques obligations à charge de ODDO BHF. Les opinions émises dans ce document correspondent aux anticipations de marché de ODDO BHF au moment de la publication de document. Elles sont susceptibles d’évoluer en fonction des conditions de marché et ne sauraient en aucun cas engager la responsabilité contractuelle de ODDO BHF. Toute référence à des valeurs individuelles a été incluse à des fins d’illustration uniquement. Avant d’investir dans une quelconque classe d’actifs, il est fortement recommandé à l’investisseur potentiel de s’enquérir de manière détaillée des risques auxquels ces classes d’actifs sont exposées notamment le risque de perte en capital.
ODDO BHF
12, boulevard de la Madeleine – 75440 Paris Cedex 09 France – Tél. : 33(0)1 44 51 85 00 – Fax : 33(0)1 44 51 85 10 – www.oddo-bhf.com
ODDO BHF SCA, société en commandite par actions au capital de 73 193 472€ – RCS 652 027 384 Paris – agréée en qualité d’établissement de crédit par l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) et immatriculée à l’ORIAS en qualité de courtier d’assurance sous le numéro 08046444. – www.oddo-bhf.com
Author