Risiko Frankreich: die gefährlichen Verbindungen zwischen Politik und Haushalt

Kernaussagen
- Die französischen Haushaltsdefizite sind struktureller Natur und nicht konjunkturbedingt
- Der Zinsschock verstärkt den Druck, aus der Untätigkeit herauszukommen
- In diesem Zusammenhang ist die Verabschiedung eines Haushaltsplans vor Jahresende ein erster wesentlicher Schritt
- Die politische Zersplitterung steht jedem Plan für eine nachhaltige Haushaltskonsolidierung im Weg
- Der Wahlkampf ist naturgemäß wenig geeignet für die Ankündigung unpopulärer Reformen
- Mittelfristig setzt die Wiederherstellung der Glaubwürdigkeit eine Verkleinerung des Sozialstaats voraus
Sieben Monate vor den Präsidentschaftswahlen in Frankreich hat sich die Risikowahrnehmung grundlegend verändert. Die Unsicherheit ist nicht mehr nur institutioneller oder politischer Natur. Sie betrifft auch die Finanzierungsbedingungen des Staates, das Vertrauen der Unternehmen und die wirtschaftlichen Aussichten. Angesichts des Gewichts der französischen Wirtschaft kann dies Auswirkungen auf die Nachbarländer und die Eurozone insgesamt haben.
Frankreich steht am Ende eines politischen Zyklus (zehn Jahre Präsidentschaft von Emmanuel Macron) und eines finanziellen Zyklus (mehrere Jahrzehnte laxer Haushaltspolitik). Die Auflösung der Nationalversammlung im Juni 2024 hat die Zersplitterung der Versammlung noch verstärkt. Es gibt drei unversöhnliche Blöcke von annähernd gleicher Größe. Der eine auf der Linken, dominiert von „La France Insoumise“ unter Jean-Luc Mélenchon. Der andere auf der Rechten, vertreten durch den „Rassemblement National“ unter Marine Le Pen. In der Mitte befinden sich verschiedene Parteien, die die Regierung unterstützen, jedoch nur 29 % der Sitze stellen. Unter diesen Umständen, ohne stabile Mehrheit, ist es nahezu unmöglich, einen Plan zur Sanierung der öffentlichen Finanzen zu entwerfen und anschließend umzusetzen.
Umfragen sehen Marine Le Pen derzeit deutlich in Führung, mit 30 bis 35 % der Stimmenabsichten im ersten Wahlgang. Die größte Ungewissheit betrifft ihren Gegner im zweiten Wahlgang, wobei Édouard Philippe aus der Mitte und Jean-Luc Mélenchon von der Linken derzeit am besten positioniert sind. Diese Umfragen sind jedoch mit Vorsicht zu betrachten. Bei einem so großen zeitlichen Abstand zur Wahl stehen noch nicht alle Kandidaturen fest, und unvorhergesehene Ereignisse können den Wahlkampf durcheinanderbringen. Bei den letzten acht Präsidentschaftswahlen hat sich die so weit vor der Wahl beobachtete Rangfolge nur in der Hälfte der Fälle als zutreffend erwiesen.
Die politische Unsicherheit endet nicht mit der Wahl eines neuen Präsidenten am kommenden 2. Mai. Der Sieger muss Neuwahlen zur Nationalversammlung einberufen, um eine parlamentarische Mehrheit und damit die Regierungsfähigkeit zu erlangen. Dies war in der Vergangenheit fast immer der Fall, doch es gibt keine hundertprozentige Garantie dafür.
Hohe, anhaltende und vor allem strukturelle Haushaltsdefizite
Zu Beginn der Ära Macron hatte Frankreich sein Haushaltsdefizit 2018 und 2019 unter 3 % des BIP gesenkt. Die Gesundheitskrise von 2020 und die anschließenden Energiekrisen haben die öffentlichen Finanzen erheblich verschlechtert. Diese Krisen haben auch die anderen europäischen Volkswirtschaften getroffen. Dies kann jedoch keine Entschuldigung für das anhaltende Defizit von über 5 % des BIP sein.
In den letzten Jahren lag das Wachstum in Frankreich nahe am Potenzial, sodass die konjunkturelle Komponente des Defizits mit etwa 0,3 % des BIP bei einem Gesamtdefizit von 5,4 % minimal ist. Das Defizit ist in erster Linie struktureller Natur. Es spiegelt insbesondere ein sehr hohes Niveau der öffentlichen Ausgaben wider, das bei 57 % des BIP liegt, wobei der größte Teil auf Sozialausgaben entfällt. Eine Anpassung, die sich ausschließlich auf die Umstrukturierung des Staates, die Betrugsbekämpfung oder die Beseitigung von Verwaltungsdopplungen stützt, würde dem Ausmaß des Problems nicht gerecht werden. Die Themen Renten, Gesundheitswesen und öffentlicher Dienst dürfen in dieser Debatte nicht außer Acht gelassen werden.
Gegen Frankreich läuft derzeit ein europäisches Verfahren wegen eines übermäßigen Defizits. Der Rat hat das Land aufgefordert, sein Defizit bis spätestens 2029 auf unter 3 % des BIP zu senken und dabei einen strengen Kurs bei den öffentlichen Ausgaben einzuhalten. Dieses Verfahren wurde im Juni 2026 ausgesetzt, ist jedoch nicht abgeschlossen. Angesichts der bereits beobachteten Abweichungen und der Unsicherheiten rund um den Haushalt 2027 erscheint eine Rückkehr unter 3 % zum vorgesehenen Termin unwahrscheinlich, selbst wenn Maßnahmen zur Eindämmung der Ausgaben ergriffen werden.
Der Zinsschock verstärkt die Schuldendynamik
Der Anstieg der Anleiherenditen ist ein globaler Schock, der sich in diesem Sommer verstärkt hat. Frankreich ist aufgrund seiner hohen Staatsverschuldung, die bei rund 120 % des BIP liegt, diesem Schock in hohem Maße ausgesetzt. Der Schock wirkt sich nicht sofort aus, da die Schulden eine durchschnittliche Laufzeit von mehr als acht Jahren haben. Doch im Laufe der Zeit steigt die Zinslast. Im Jahr 2020, auf ihrem Tiefpunkt, belief sie sich auf 30 Milliarden Euro. In diesem Jahr sind es 79 Milliarden. Nächstes Jahr werden es mehr als 90 Milliarden sein. Bei unveränderter Politik könnte der Schuldendienst im Jahr 2035 5 % des BIP übersteigen – doppelt so viel wie heute. Der Zinsanstieg schmälert somit schrittweise die verfügbaren Mittel zur Finanzierung anderer öffentlicher Prioritäten.
Ein Staat refinanziert sich zu dem Zinssatz, den ihm die Märkte auferlegen. Wird er als nicht glaubwürdig eingestuft, schießt die Risikoprämie in die Höhe. Diese wird üblicherweise anhand des OAT-Bund-Spreads gemessen, also der Differenz zwischen französischen und deutschen Zinsen, die kürzlich ihren höchsten Stand seit 2011 erreicht hat (Grafik). Um die haushaltspolitische Glaubwürdigkeit wiederherzustellen, ist es unerlässlich, den Primärsaldo (d. h. ohne Zinsaufwendungen) zu verbessern. In Frankreich weist dieser ein Defizit von 2,8 % des BIP auf. Um die Verschuldung bis 2030 zu stabilisieren, müsste er sich in einen Überschuss von einem Prozentpunkt des BIP verwandeln. Die Anpassung beträgt somit 4 Prozentpunkte des BIP, was etwa 130 Milliarden Euro entspricht. Dies ist innerhalb weniger Jahre durchaus machbar; Frankreich hat dies übrigens in der Vergangenheit bereits geschafft. Das Hindernis liegt in der instabilen politischen und sozialen Lage.
Ein Haushalt 2027 mit fragiler Glaubwürdigkeit
Aufgrund politischer Zwänge ist der Haushaltsentwurf für 2027 nicht sehr ehrgeizig: Er sieht ein Defizit von 5 % des BIP vor. Der Hohe Rat für öffentliche Finanzen schätzt, dass dies eine strukturelle Anstrengung von 0,8 Prozentpunkten des BIP darstellt, wobei zwei Drittel aus Mehreinnahmen und der Rest aus Ausgabenkürzungen stammen.
Mehrere zugrunde liegende Annahmen sind fragil. Das Wachstum wird für 2027 auf 1 % prognostiziert, nach 0,5 % im Jahr 2026, was eine rasche Erholung der Wirtschaftstätigkeit voraussetzt. Der Zinssatz für zehnjährige Anleihen wird Ende 2027 bei 4,3 % erwartet, deutlich unter dem aktuellen Niveau von knapp 5 %. Schließlich umfasst die Anpassung politisch heikle Maßnahmen, insbesondere ein teilweises Einfrieren der Renten. Sie setzt zudem die Verlängerung eines Körperschaftssteuerzuschlags voraus, was die Wettbewerbsfähigkeit der Unternehmen beeinträchtigt.
Da keine Mehrheit vorhanden ist, stehen der Regierung verschiedene Wege offen, um einen Haushalt noch vor Jahresende zu verabschieden, doch keiner davon ist risikofrei. In den Jahren 2024 und 2025 scheiterte die Regierung an Misstrauensanträgen, die von allen Oppositionsparteien unterstützt wurden. Diese Gefahr besteht weiterhin. Im Extremfall ist es möglich, den Haushalt per Verordnung durchzusetzen, doch dies setzt eine Umgehung des Parlaments voraus.
Das Urteil der Märkte
Der Anstieg der französischen Risikoprämie spiegelt eine doppelte Unsicherheit wider, die zum einen die Politik betrifft (wer wird gewählt? Um was zu tun?) und zum anderen die Verschlechterung der öffentlichen Finanzen. Noch gravierender ist, dass das Tempo dieser Anpassung auf einen abrupten Wandel in der Wahrnehmung hindeutet. Die Ratingagenturen ihrerseits könnten das Länderrating zweifellos weiter herabstufen.
Welche Folgen hat dies für andere Länder? Frankreich zählt derzeit zu den am stärksten von fiskalischen Herausforderungen betroffenen großen Volkswirtschaften der Eurozone, und angesichts seines Gewichts gibt es Anzeichen für eine Ansteckung anderer Länder, beispielsweise Italiens, das ebenfalls hoch verschuldet ist, dessen Defizite jedoch geringer sind als in Frankreich. Zum jetzigen Zeitpunkt ist die finanzielle Fragmentierung zwischen den Ländern noch weit davon entfernt, das Ausmaß von 2011 oder 2020 zu erreichen. Es besteht kein Anlass, das Anti-Fragmentierungsinstrument (TPI) der EZB zu aktivieren. Selbst wenn andere Länder dafür in Frage kämen, trifft dies auf Frankreich jedenfalls nicht zu. Es herrscht derzeit breiter Konsens, dass die französische Risikoprämie losgelöst von den Fundamentaldaten ist.
Kurz gesagt: Die Lösung liegt in Frankreich selbst und nicht in der Hoffnung auf Hilfe von außen. In diesem Zusammenhang werden die Investoren in den kommenden Wochen aufmerksam verfolgen, ob es gelingt, einen Haushalt zu verabschieden. Auch wenn er nicht perfekt ist, geht der aktuelle Entwurf der Regierung doch eher in die richtige Richtung. Langfristig erfordert die Wiederherstellung der haushaltspolitischen Glaubwürdigkeit Frankreichs eine Reform des Sozialstaats, der zu kostspielig geworden ist, insbesondere was die Belastung durch die Renten betrifft. An diesem Punkt wird der Nachfolger von Emmanuel Macron gemessen werden.
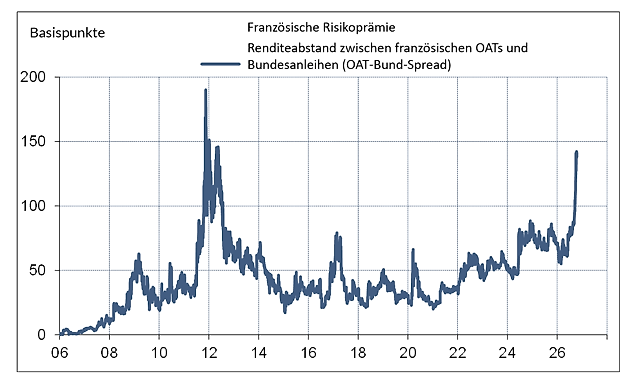
Quelle: ODDO BHF
Vergangene Wertentwicklungen, Simulationen oder Prognosen sind kein zuverlässiger Indikator für die Zukunft. Die Performance kann bei Anlagen mit Fremdwährungsbezug infolge von Währungskursschwankungen steigen oder fallen. Schwellenländer können mehr politischen, wirtschaftlichen oder strukturellen Herausforderungen ausgesetzt sein als entwickelte Länder, woraus ein höheres Risiko entstehen kann
Wichtige Hinweise
Dieses Dokument wurde von der ODDO BHF SE nur zu Informationszwecken erstellt. Darin enthaltene Äußerungen basieren auf den Markteinschätzungen und Meinungen der Autoren zum Zeitpunkt der Veröffentlichung. Diese können sich abhängig von den jeweiligen Marktbedingungen ändern. Weder dieses Dokument noch eine in Verbindung damit gemachte Aussage stellt ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder zur Veräußerung von Finanzinstrumenten dar. Etwaig dargestellte Einzelwerte dienen nur der Illustration. Einzelne Aussagen sind weder dazu geeignet noch dazu bestimmt, eine individuelle anleger- und anlagegerechte Beratung durch hierfür qualifizierte Personen zu ersetzen. Bevor in eine Anlageklasse investiert wird, wird dringend empfohlen, sich eingehend über die Risiken zu erkundigen, denen diese Anlageklassen ausgesetzt sind, insbesondere über das Risiko von Kapitalverlusten.
ODDO BHF SE – Gallusanlage 8 · 60323 Frankfurt am Main · Postanschrift: 60302 Frankfurt am Main · www.oddo-bhf.com Vorstand: Philippe Oddo (Vorstandsvorsitzender) · Grégoire Charbit · Benoît Claveranne · Alexander Ilgen · Christophe Tadié · Simone Westerfeld · Christian Zahn. Vorsitzender des Aufsichtsrats: Werner Taiber · Sitz: Frankfurt am Main. Registergericht und Handelsregister Nummer: Amtsgericht Frankfurt am Main HRB 73636 USt-IdNr. DE 814 165 346 · BIC/SWIFT BHFBDEFF500 – www.oddo-bhf.com
Author